
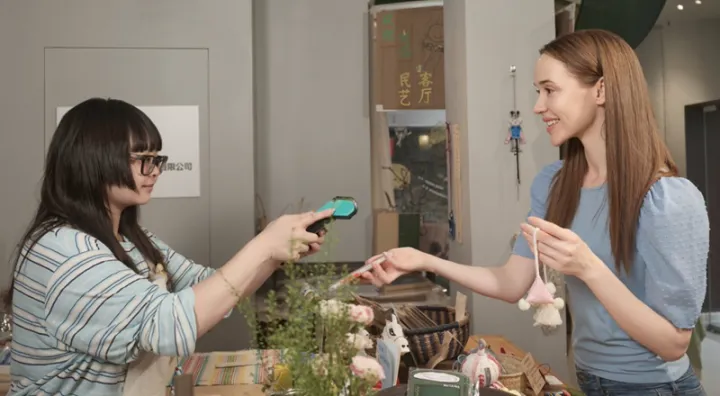
傍晚的深圳市区,烟火气从临街的粤式火锅店漫出来。远道而来的外国游客站在小店柜台前,遇上一个很现实的麻烦:这家口味地道的小馆子,却不支持Apple Pay或信用卡直接付款。换作几年前,游客要么找ATM取现,要么只能去大型商场的连锁餐厅。更让人头疼的是,菜单上琳琅满目的菜品他很难搞清楚到底是什么,“就算是用了翻译软件,‘吊龙’这样的专业名词到底意味着什么也让我一头雾水。”外国游客表示。
这个微小的消费片段
恰恰折射出入境游客
在中国旅行最真实的痛点:
付钱只是第一步
语言隔阂、出行障碍、退税繁琐
这些细碎的小麻烦
一点点消解旅行体验
如今,这样的问题有了新的解决方案。打开TenPayGo,直接调用自己习惯的Apple Pay,对着普通微信收款码一扫,就完成付款。坐下翻开菜单,面对“吊龙”“匙柄”这些地道牛肉部位名,点开App里的“圈一圈”,镜头对准菜单,屏幕跳出的不只是译文,还写清肉的部位、肥瘦特点、涮煮时长。一顿火锅,付款、看懂菜品,一部手机全部搞定。
2026年APEC将在深圳举办,大批参会者、海外游客接踵而至。一场国际盛会,从来不只有会场里的谈判与宣言,也是一座城市的开放与便利的压力测试。当外宾走出会议中心,走进街头巷尾,街边小店能不能付钱、坐地铁要不要买实体卡、点菜能不能看得懂、离开的时候退税是否顺畅,这些普通人的日常,就是一座城市金融对外开放最直观的考卷。
而深圳乃至中国,正在给出越来越多的选项。

境外来华用户体验TenPayGo支付
为境外来华人士提供“多一个选择”
外国游客来华,最先遇到的问题往往不是“有没有钱”,而是“钱能不能花出去”。欧美人习惯刷卡和Apple Pay,东南亚人习惯用本国电子钱包,而中国街边小店普遍只有一张收款码。
国务院办公厅发布《关于进一步优化支付服务提升支付便利性的意见》后,在各方共同努力之下,来华人员支付体验不断提升。包括微信支付在内的移动支付机构,支持“外卡内绑”(即在App内绑定境外银行卡),“外包内用”(即直接使用合作的电子钱包App扫境内支付码支付)。
效果很快反映在数据上。网联清算公司数据显示,2026年以来,通过网联服务的入境来华移动支付交易金额同比增长约40%,交易总量占整体市场份额70%以上。
微信端的数据同样印证了这一趋势:2026年1月至8月,境外钱包在华交易金额和笔数同比分别增长80.6%和81.8%。支付笔数和金额的双双攀升,说明“单点打通”解决了不少用户最基础的“能不能付”的问题。
但“能付”之后,新的问题随之出现:短期来华的游客旧路径解决了“通”,能不能解决“顺”?
改变仍在进行。前文提到的TenPayGo是腾讯联手深圳通、中国工商银行深圳市分行等,在“智付前海·喜迎APEC”发布会上推出的最新产品,可一次性支持国际银行卡、Apple Pay、境外钱包等多种支付方式在境内数千万微信支付商家网络中消费使用,并将服务从支付延伸至城市出行、离境退税等入境友好场景。
银联则推出了一套全产品矩阵。中国银联介绍,围绕跨境支付互联互通,中国银联打造涵盖银行卡、二维码、手机Pay在内的全产品矩阵,依托“外卡内用”“外包内用”与“外卡内绑”核心解决方案,打破入境支付壁垒。
“很多境外人士来前海,最头疼的就是支付适配问题,换现金、绑定新支付工具,流程繁琐又耗时间。”中国银联有关业务负责人介绍,这次银联直接打通了全品类支付通道,主打一个“自带支付方式,来了就能用”。不管是境外发行的银联外卡,还是日常用的Apple Pay等手机Pay,都能在前海直接刷卡、一挥即付,无需额外操作绑定。
境外支付伙伴与境内商家场景的“连接器”
这些便利化措施不断升级的背后,离不开基础设施的支撑。TenPayGo这类App,更像是这条高速路上跑起来的一辆新车。车好不好用,前提是公路是否修得通畅。基础设施的能力上限,决定了所有上层应用能走多远。
而其所依赖的金融基础设施,是2025年7月在中国人民银行指导下,中国支付清算协会牵头建设的跨境二维码统一网关。
在此之前,跨境钱包想接入国内机构往往依赖“单打独斗”,境内外机构通常采用“两两对接”模式展业,不同国家支付平台采用的技术标准和协议各异、系统互联互通的兼容性较差,常常导致境外消费者熟悉的“数字钱包”用不了以及重复建设等问题。
而统一网关是跨境支付互联互通的重要探索,有利于降低跨境移动支付对接难度,让扫码支付变得更简单。
“我觉得‘外卡内绑’和‘外包内用’阶段最主要的特点可以概括为先做起来,但各自为政,核心是单点打通,解决单张境外卡片、单个境外钱包能不能在国内扫码交易的问题,属于用户侧工具试点。”博通咨询首席分析师王蓬博表示,统一网关落地之后,行业转向底层体系搭建,不再依靠机构“两两对接”,而是建立标准化接入框架,重点解决多主体批量接入的成本问题,整体目标从单点能否支付,升级为实现规模化可持续的跨网络互通。
本次TenPayGo也正是“跨境二维码统一网关”合作的进一步延伸。那么,相较于以往的便利化服务,新的探索有何不同?
微信支付创新产品体验负责人戈文在采访中的回答指向一个关键词:短期来华。欧美游客来华一两周,可以下载一个WeChat、完成实名认证,使用“外卡内绑”,但也可以选择下载TenPayGo,用更熟悉的邮箱方式注册,无需手机号,打开就是支付码,进一步提升便捷性、降低了门槛。
更深层的差异在于“支付之外”。针对外籍人士语言不通等痛点,银联联合合作伙伴推出A1智能大屏终端与P18多语种智能POS终端,支持中、英、日、韩、法等14种语言的语音交互与实时翻译,集成外卡受理、离境退税指引等功能,帮助外宾免人工协助独立完成全流程操作。而TenPayGo集成了AI能力,可与境内丰富的商家场景结合,提供更好的来华畅行场景体验,来华服务正从单点合作走向整体技术升级。
深圳的“全门类”答卷
TenPayGo等尝试,是深圳支付便利化拼图中的一块。
在中国人民银行深圳市分行推动下,深圳已构建起“卡、码、币、包”多元支付生态体系。
2026年上半年,深圳市已有4.1万户商户开通外卡受理,布设5.1万台外卡POS终端,机场、各大口岸、核心商圈、涉外酒店、旅游景区这些外国人高频出没的场所,基本实现覆盖。
扫码体验也在同步优化。在监管引导下,微信支付简化绑卡步骤,服务来自20多个国家、近700万外籍用户,外卡相关交易量同比增长68%。PayPal、新加坡Liquidpay、泰国Kplus等近60款海外主流电子钱包,都已支持在深圳直接扫码消费,境外钱包日均交易量较去年翻了3.5倍。
数字化之外,现金服务这道“兜底防线”同样没有缺位。“数字化再完善,永远会有人不会用手机App:年纪偏大的外宾、手机没电、软件临时故障,这时候外币兑换、ATM取现、人工咨询就是必不可少的安全网。”业内专家表示。
根据中国人民银行深圳市分行披露的数据,深圳超过3600台ATM可以实现外卡取现;1600余家银行网点,叠加40个特许兑换网点、23个外币代兑点,最多能兑换全部21个APEC成员经济体币种。
整套多元支付体系,实实在在激活了入境消费。中国人民银行深圳市分行最新数据显示,2026年1至8月,外籍人员在深消费1.43亿笔,金额210.86亿元,同比分别增长18.64%、26.58%。
总之,更多的支付便利化方案正在落地,一个多层次的支付服务网络正在成型:短期游客可以用TenPayGo或自己熟悉的境外钱包;习惯刷卡的人可以直接刷卡乘地铁、过闸机;还为境外用户提供了多语种交互方案。
但真正的考验或许不在支付本身。“支付仅为交易买单的单一环节,而跨境用户的真实需求,是覆盖消费、经营、服务的全场景数字化体验。”一位业内人士评价,当外国游客能够顺畅地买一杯咖啡、吃一碗面、坐一趟地铁,支付便利化才真正完成了闭环。
从“能扫码”到“扫街消费”,中国支付走了不只一步。这条路上,技术标准在磨合,商业逻辑在重构,监管框架在适配,而所有努力的终点,其实不在发布会的聚光灯下。它藏在深圳街头一家家普通店铺的收银台前,当外国游客按下支付键,抬头对老板说一句“谢谢”,然后安心坐下,翻开菜单,开始真正享受这顿饭的时候,支付便利化才完成了它最朴素也最困难的使命:让一个远道而来的人,不必再为“怎么付钱”操心。
为APEC而来的宾客终将离开深圳。他们带走的,或许不只是会议文件里的共识,还有一份满意的体验。支付便利化的下一站,不只是更多的App、网关、终端,而是让所有这些基础设施,最终“消失”在每一次顺畅的消费里——用户感觉不到它们的存在,却处处因它们而从容。